单一资产管理计划 个性化定制投资解析与投资管理
在财富管理日益精细化的今天,单一资产管理计划作为一种高度定制化的投资工具,正受到越来越多机构和高净值投资者的青睐。它区别于公募基金或集合资产管理计划,强调“一人一策”,为单一投资者量身打造专属的投资方案。本文将从概念、个性化定制逻辑、投资管理流程以及风险收益特征等方面进行解析。
一、什么是单一资产管理计划?
单一资产管理计划是指证券公司、基金公司子公司、期货公司等资产管理机构,接受单一客户的委托,为其单独设立并管理的资产管理产品。该计划独立建账、独立核算,投资范围、策略、期限和风险收益特征均由双方协商约定,可涵盖股票、债券、期货、期权、非标资产等。
与集合资管计划不同,单一计划的信息披露要求相对灵活,投资指令可以体现客户的具体偏好,如行业限制、ESG标准、流动性安排等,因此成为机构资金和中高净值个人实现特定投资目标的重要载体。
二、个性化定制:从需求到策略
个性化定制是单一资产管理计划的灵魂,核心在于将客户的资产负债特征、风险承受能力、收益目标、流动性需求和合规约束转化为可执行的投资策略。
1. 需求诊断:管理人首先与客户深入沟通,明确资金性质(自有资金、理财资金、养老金等)、投资期限(短期流动性管理、中长期增值)、预期收益与最大回撤容忍度,以及是否有特殊限制(如禁止投资某类行业、需保持一定比例现金等)。
2. 策略设计:根据诊断结果,设计匹配的资产配置方案。例如,对注重绝对收益的客户,可采用“固收+”策略,以债券打底,辅以量化对冲、CTA或打新增强;对追求长期成长的机构,可定制主动权益组合,聚焦特定赛道,并设置再平衡规则。
3. 合同定制:单一资产管理计划的合同具有高度灵活性。双方可约定投资范围、杠杆比例(需符合监管要求)、预警线/止损线、业绩报酬计提方式、开放频率等。某些项目还可加入挂钩标的、结构化分级安排。
4. 动态调整:市场环境或客户需求变化时,管理人可依据合同约定,与客户协商调整策略,而非像标准化产品那样只能申购赎回。
三、投资管理:流程与关键环节
单一资产管理计划的投资管理是一个闭环系统,包括研究、决策、执行、监控和绩效评估。
1. 研究驱动:管理人依托内部研究团队,对宏观、行业、个券进行深度分析,为定制策略提供依据。对于非标资产,还需进行尽职调查和信用评估。
2. 决策与授权:设立专门的决策委员会或投资经理,在合同授权范围内进行投资决策。单一计划因客户单一,决策链条往往更短,可快速响应市场变化。
3. 交易执行:通过集中交易室执行,确保公平交易和价格最优。对于场外交易,需规范询价和对手方管理。
4. 风险监控:设置事前、事中、事后风控。事前包括投资限制审核;事中关注持仓集中度、流动性、估值波动;事后进行归因分析和风险报告。特别地,可视客户要求设置预警线和止损线,触发后及时与客户沟通。
5. 绩效与报告:定期向客户提供净值、持仓、风险指标和投资回顾。相比公募产品,单一计划的报告可更详细,甚至可披露每一笔交易逻辑。
6. 清算与终止:到期或客户赎回时,进行资产变现、估值核算和资金划付,若有业绩报酬按合同提取。
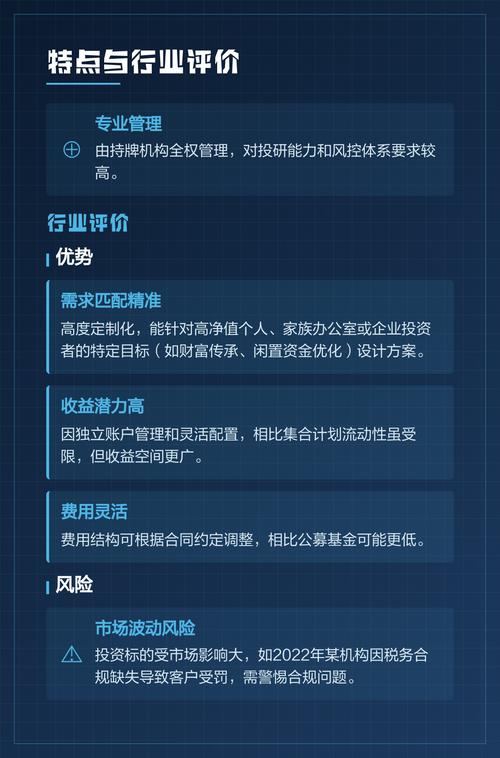
四、优势与挑战
优势:
- 高度定制化,匹配客户独特需求;
- 投资策略隐蔽,不易被市场复制;
- 申赎灵活,可协商开放频率;
- 税收和会计处理可能更优化。
挑战:
- 门槛较高,通常要求初始委托资产达到一定规模(如1000万元以上);
- 流动性可能受限,尤其投资非标资产时;
- 过度定制可能导致策略容量小、分散不足;
- 对管理人的主动管理能力和风控要求更高。
五、适用对象与场景
单一资产管理计划主要适用于:
- 机构投资者:银行理财、保险资金、信托公司、财务公司等,需匹配负债特性;
- 高净值个人:希望实现财富传承、税务规划或特定主题投资;
- 上市公司:进行闲置资金管理或战略投资;
- 特定目的:如员工持股计划、慈善基金等。
典型场景包括:现金管理、稳健增值、打新增强、量化对冲、海外配置(通过跨境通道)等。
六、精细化投资管理的未来
随着资管新规的深化和投资者需求的多元化,单一资产管理计划将从“通道”角色回归“主动管理”本源。管理人需在策略研发、风险控制、科技赋能等方面持续投入,为客户提供真正意义上的个性化定制投资管理服务。对于投资者而言,理解单一资产管理计划的运作逻辑,有助于在选择管理人时做出更明智的决策,实现财富的稳健增长与目标达成。
如若转载,请注明出处:http://www.lyttonbercher.com/product/50.html
更新时间:2026-10-05 09:55:51